住房公积金制度是保障群众住有所居的重要制度安排,但长期以来,办理住房公积金贷款手续繁琐、材料多、环节多、时限长,成为群众反映强烈的堵点痛点。各地住房公积金管理部门深入推进“放管服”改革,创新推出“四减一优”(减环节、减材料、减时限、减跑动、优服务)举措,并探索“一贷通办”模式,同时引入代办服务机制,着力破除制度壁垒,提升服务效能,让缴存职工切实享受到便捷高效的安居金融服务。本文将围绕“四减一优”破壁垒、一贷通办惠安居、代办住房公积金手续三个方面展开论述。
一、“四减一优”破除制度壁垒,夯实便民基础
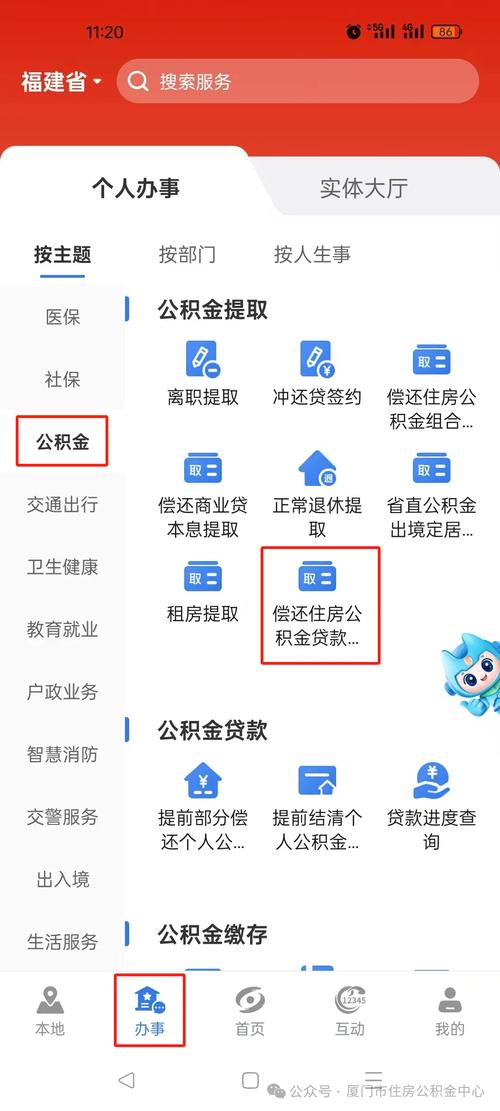
“四减一优”的核心在于以群众需求为导向,重塑业务流程。一是减环节。将公积金贷款从申请、审批、抵押、放款等原有多个串联环节整合为并联办理,取消不必要的证明和审核步骤,实现贷款申请与抵押登记“一窗受理”。二是减材料。通过数据共享,凡能通过部门间核验的信息不再要求职工提供,身份证、户口簿、婚姻证明、购房合同等材料实现“一次采集、反复使用”。三是减时限。推行贷款审批限时办结制,从受理到放款整体周期大幅压缩,部分地区审批时限已缩短至3—5个工作日。四是减跑动。依托线上服务平台和“跨省通办”专窗,职工可通过网上大厅、手机APP等渠道提交申请,减少线下跑腿次数。五是优服务。设立综合服务窗口,推行首问负责、一次性告知、延时服务、上门服务等制度,提升窗口人员业务素质,营造温馨服务环境。通过“四减一优”,有效打破了部门间信息壁垒和体制障碍,为“一贷通办”奠定了坚实基础。
二、“一贷通办”惠及安居,提升服务质效
“一贷通办”是公积金贷款服务的集成化改革,即职工在申请公积金贷款时,只需到一个窗口、提交一套材料、填写一张表单,即可完成贷款申请、抵押登记、担保等全部手续。具体做法包括:第一,构建跨部门协同机制。公积金中心与不动产登记、银行、担保等部门建立联动工作专班,明确职责分工和流程衔接规则,实现信息互认、结果共享。第二,搭建线上联办平台。开发“公积金贷款一贷通办”系统,将公积金审批、抵押登记、担保审核等模块嵌入统一平台,数据实时流转,各环节并行推进。第三,推行电子证照应用。全面启用电子不动产登记证明、电子担保函等,减少纸质材料流转和时间损耗。第四,实现贷款发放与抵押登记无缝衔接。银行在公积金中心完成审批后同步启动抵押登记程序,放款时间显著缩短。以某市为例,实施“一贷通办”后,职工从申请贷款到放款平均用时由原来的20个工作日压缩至7个工作日以内,群众满意度大幅提升。实践证明,“一贷通办”有效化解了职工在多个部门之间往返奔波的问题,是惠民安居的重要举措。
三、代办住房公积金手续,打通服务“最后一米”
在“四减一优”和“一贷通办”基础上,部分地区进一步推出代办住房公积金手续服务,尤其针对老年人、残疾人、异地缴存职工等特殊群体,由公积金中心或受托银行提供全程代办或帮办服务。具体做法:一是建立代办服务队伍。在公积金服务大厅设置代办窗口,配备专职代办员,对符合代办条件的职工实行“一对一”全程跟踪服务,代为提交材料、协调部门、跟踪进度。二是明确代办事项清单。将贷款申请、抵押登记、提取公积金、还款账户变更等高频事项纳入代办范围,实行清单化管理。三是规范代办流程。代办员接收职工委托后,填写代办委托书,按要求收集材料,通过绿色通道或专人对接相关部门,在承诺时限内办结并反馈结果,做到全程留痕、责任可溯。四是拓展代办渠道。与社区、街道、银行网点合作设立代办点,方便群众就近委托;同时开通电话预约、网上委托等渠道,减少群众现场排队等候。代办服务不仅解决了特殊群体办事难的问题,也进一步降低了整体办事成本,是“四减一优”和“一贷通办”的有效补充。
四、成效与展望
通过“四减一优”破壁垒、“一贷通办”惠安居以及代办服务延伸触角,住房公积金服务效能显著提升:办事材料平均精简50%以上,办理时限压减60%以上,群众跑动次数减少80%以上,12329热线投诉量大幅下降。下一步,应继续深化数据共享、扩大“一贷通办”覆盖范围、完善代办服务标准,推动公积金服务从“能办”向“好办”“智办”升级,为缴存职工实现安居梦提供更有力的保障。