长期以来,住房公积金被戏称为“购房专用金”,主要服务于缴存职工购买自住住房。随着房地产市场供求关系发生重大变化,以及新市民、青年人住房问题的日益突出,公积金制度的局限性逐渐显现。多地住房公积金管理中心陆续出台新政,拓宽使用范围、优化提取流程,标志着公积金改革正式“破冰”,正从单一的购房支持工具向覆盖租房、养老、城市更新等多场景的“安居全覆盖”保障体系转型。在这一过程中,代办住房公积金手续服务应运而生,成为连接政策红利与缴存职工的重要桥梁。
一、改革背景:从“购房专用”到多元需求
传统公积金制度设计之初,主要瞄准解决职工家庭购房资金不足问题。但随着房价高企、人口流动加速以及租赁住房需求上升,仅限购房提取和贷款的模式难以满足多样化的居住需求。尤其对于暂时无力购房的新市民和青年人,公积金长期沉淀在账户中,难以转化为实际的住房消费能力。为此,中央及地方层面密集释放改革信号,要求更好发挥公积金在住房保障体系中的作用。破除“购房专用”的单一导向,转向“安居全覆盖”,成为改革的核心逻辑。这一转变不仅体现在提取条件的放宽上,也体现在贷款政策的差异化调整以及增值收益使用方向的拓展上。
二、破冰举措:多维拓宽使用场景
本轮公积金改革呈现出鲜明的“破冰”特征,具体表现在以下方面:
- 租房提取大幅放宽:多地提高租房提取额度,简化提取手续,支持按月或按季提取,不再要求提供租房合同备案等繁琐证明。部分城市甚至试点“免申即享”,系统自动将公积金转入职工账户用于支付房租,极大提升了公积金对租赁住房的支持力度。
- 老旧小区改造与加装电梯可提取:为支持城市更新和居家养老,多个城市明确缴存职工可提取公积金用于本人及配偶双方父母的自住住房加装电梯、老旧小区改造等支出,将公积金使用范围延伸至改善居住条件领域。
- 大病医疗与养老补充探索:个别地区在确保资金安全的前提下,探索允许缴存职工在患重大疾病或达到退休年龄时,更加灵活地使用公积金账户余额,强化其作为长期住房储金之外的社会保障功能。
- 贷款政策向多子女家庭和首套房倾斜:通过提高贷款额度、降低首付比例等方式,精准支持刚性和改善性住房需求,同时抑制投机炒房,体现“房住不炒”定位。
三、代办服务兴起:便民与规范并行
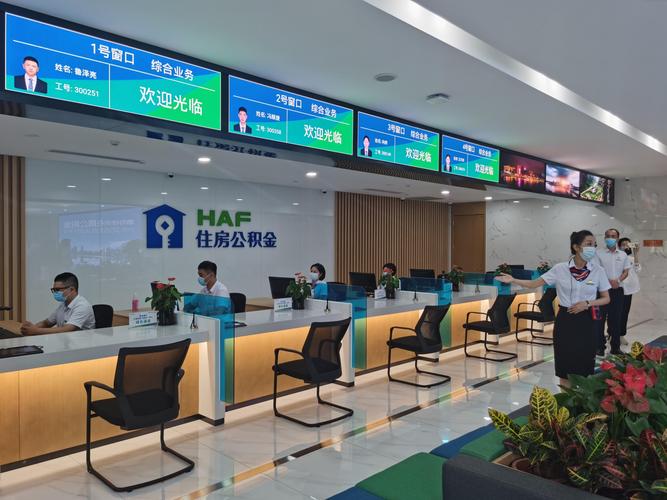
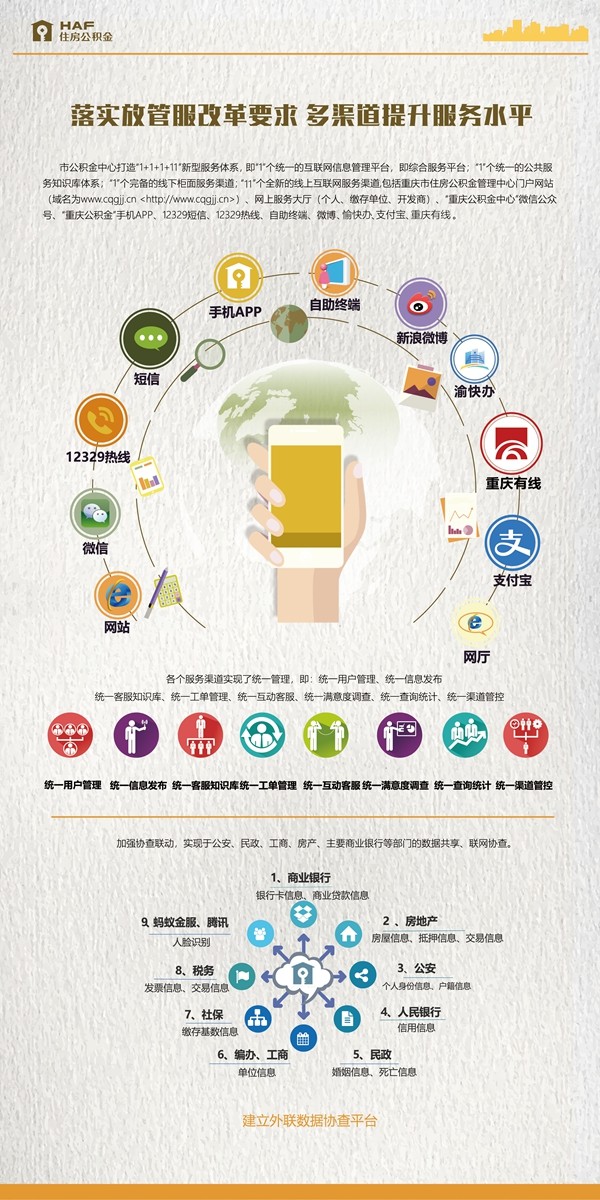
随着公积金使用场景增多、业务量上升,许多缴存职工在办理提取、贷款、转移接续等手续时,面临材料准备不齐、流程不熟悉、异地办理不便等困难。在此背景下,代办住房公积金手续服务逐步发展起来,成为公积金服务体系的有益补充。一方面,合规的代办机构能够帮助职工梳理政策要点、预审申请材料、协调查询个人账户信息,减少往返奔波;另一方面,代办服务也促进了公积金业务办理的规范化、标准化,部分城市公积金中心与银行、房产中介等合作,将代办点延伸至社区和网点,实现“就近办、一次办”。
需要注意的是,代办服务必须在合法合规的前提下开展。缴存职工应选择经公积金中心认可或与中心有合作关系的代办渠道,警惕虚假承诺、违规收取高额费用的非法中介。各地公积金管理部门也在加强监管,明确代办业务边界,推进线上办理渠道的普及,从根本上降低职工的办事成本。
四、未来展望:制度创新与服务升级并进
公积金改革破冰只是起点。要实现“安居全覆盖”的目标,还需在制度设计和服务效能上持续发力。预计未来将有更多城市跟进放宽提取条件、扩大受益群体,同时加快全国统一的公积金服务平台建设,推动异地业务协同办理。代办住房公积金手续服务也将逐步向规范化、专业化方向演进,与官方线上平台形成互补,共同构建便捷高效的公积金服务体系。
从“购房专用”到“安居全覆盖”,公积金制度改革正回归其住房保障本源。通过放宽使用限制、优化经办服务、强化数字赋能,公积金将惠及更广泛的缴存群体,真正成为助力全体人民住有所居、安居宜居的长期制度安排。在这一进程中,让每一位缴存职工享有实在的获得感和便利感,是改革的最终标尺。